News Letter
화웨이·샤오미가 2027년 하반기 HBM에서 영감받은 LLW DRAM 도입을 검토합니다. LPDDR5X 대비 성능 1.5배·전력 50% 절감 전망, 애플·삼성의 모바일 HBM 경쟁 구도, 그리고 원가·수율 장벽과 조달 시사점을 분석합니다.
더 보기
키오시아가 NAND 슈퍼사이클 속에서도 capex를 직전 피크 대비 10% 낮게 묶었습니다. 2026년 공급 부족과 계약가 70~75% 급등 전망, 한국 반도체·SK하이닉스 수혜 구도, 그리고 변동성 국면의 조달 전략을 분석합니다.
더 보기
SK하이닉스 375단, 삼성 400단 V10, Kioxia BiCS10까지 — 차세대 낸드 경쟁이 층수에서 몰리브덴·W2W·CBA 본딩 등 소재·아키텍처 혁신으로 이동하고 있습니다. 3사 로드맵과 핵심 기술, 조달 시사점을 정리했습니다.
더 보기
5월 한국 DRAM 수출 +369.8%, NAND +206.8% 급증. 4월 수출 물량은 11.9% 줄었으나 금액은 173.5% 늘며 역대급 괴리 발생. HBM·서버 DDR5 등 고부가 메모리 전환이 만든 '적은 물량, 더 큰 가치' 구조를 YHM Global이 분석합니다.
더 보기
원/달러 환율이 2009년 이후 최고치인 1,560원을 돌파했습니다. 미·이란 전쟁·외국인 매도·매파 Fed가 이끄는 단기 변동성과 자본유출·경상흑자가 맞서는 장기 구조를 나눠 분석하고, 메모리 소싱 관점의 시사점까지 정리했습니다.
더 보기
메모리 가격 강세로 레노버가 7월 전 제품군 가격 인상을 예고했습니다. DRAM·NAND 현물가 300% 급등, DDR4 8Gb $20 역대 최고가, 2026 노트북 출하 13% 감소 전망까지—PC 가격 인상 흐름과 안정적 소싱 전략을 유한엠엔티가 정리했습니다.
더 보기
AI 서버 수요로 2026년 3분기 메모리 단가는 상승세를 이어갑니다. DRAM(DDR4·DDR5)과 NAND Flash를 나눠 분기별 컨트랙 가격 추이와 소싱 전략을 유한엠엔티가 분석했습니다.
더 보기
SK하이닉스가 2030~2031년까지 월 DRAM 웨이퍼 생산능력을 약 55만 장에서 100만 장으로 두 배 가까이 늘립니다. 용인 클러스터 가속, 신규 캐파 전량 DRAM 배정, 청주 M15X 가동, 삼성 P4·P5 증설까지 핵심만 정리했습니다.
더 보기
한국 메모리가 HBM·1c DRAM에 집중하는 사이, 미·일 NAND 동맹이 설비투자를 41% 늘려 45억 달러를 집행합니다. 332단 BiCS10과 AI 추론 스토리지 수요 전환을 정리했습니다.
더 보기
삼성전자·SK하이닉스·마이크론 메모리 빅3가 사상 처음 동시에 시가총액 1조 달러를 돌파했습니다. AI 수요와 장기공급계약(LTA)이 만든 구조적 재평가의 의미와 조달 시사점을 유한엠엔티가 분석합니다.
더 보기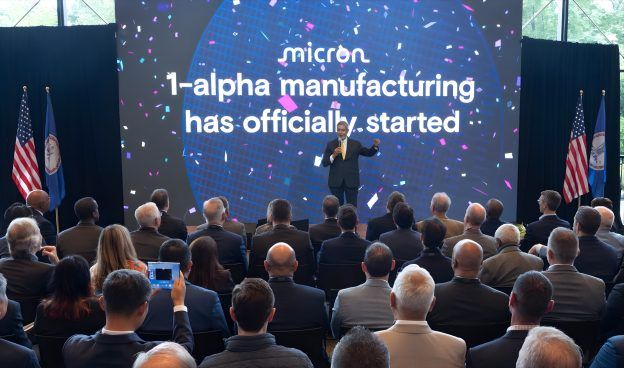
마이크론(Micron) 시총 $1조 첫 돌파, 올해 28번째 사상 최고가 갱신. 미국 버지니아 Fab 6 1α DDR4 양산 개시, 일본 히로시마 $96억 차세대 메모리 팹, 싱가포르 NAND·HBM, 대만 통뤄 트윈 팹까지 글로벌 캐파 가속. 신규 팹 대부분 2027년부터 본격 가동 예정으로, 메모리 수급 타이트함은 2026년 이후로 연장 전망. DDR4·HBM·NAND 동시 확장과 AI 메모리 사이클의 핵심 분석.
더 보기